Wintergarten-Finanzierung: Welcher Kredit passt und wie der Zahlungsplan aussieht
Einen Wintergarten finanzieren Sie meist mit Eigenkapital, einem Raten- oder Modernisierungskredit oder über eine Erweiterung der bestehenden Baufinanzierung. Welcher Weg passt, hängt vor allem von der Summe ab: Ein Sommergarten mit 20 m² liegt als Richtwert bei etwa 10.000 bis 18.000 €, ein beheizter Wohnwintergarten gleicher Größe bei etwa 50.000 bis 80.000 € (Stand: Oktober 2026). Zahlen Sie den Fachbetrieb nach Baufortschritt und die Schlussrate erst nach der Abnahme.
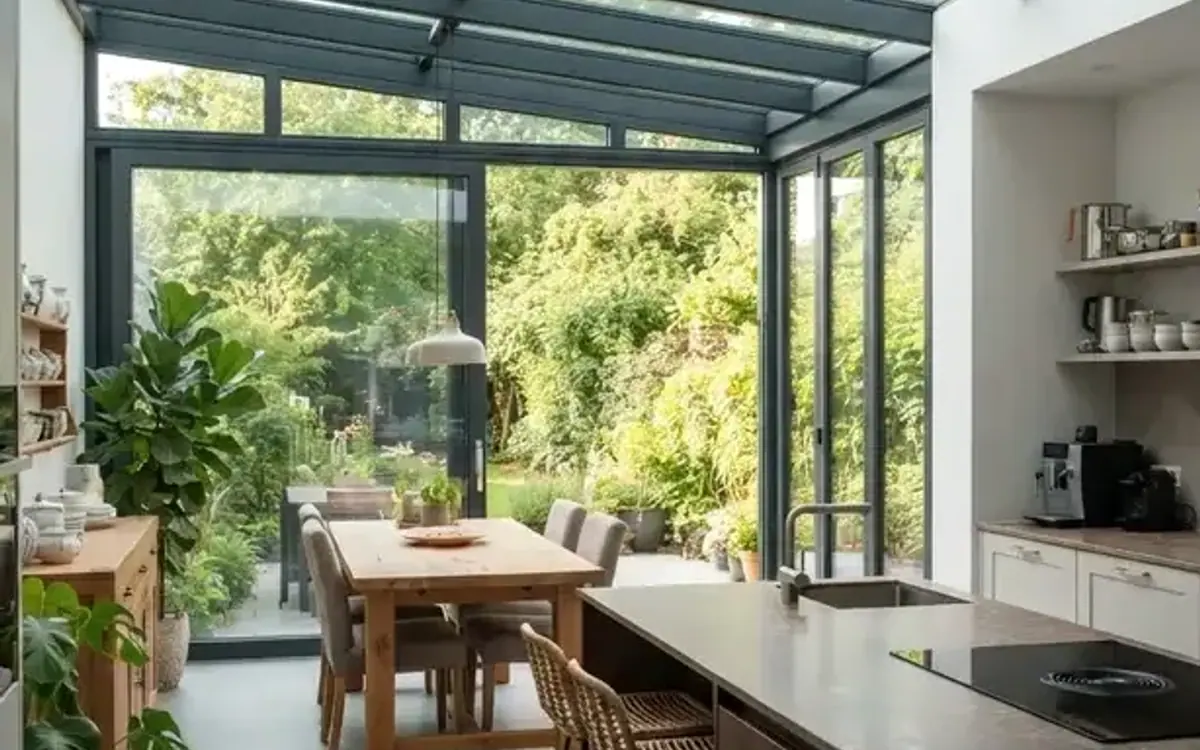
- Grundlage jeder Finanzierung ist ein Festpreis nach Aufmaß einschließlich Fundament, Genehmigung, Beschattung und Elektrik – nicht der Quadratmeter-Richtwert.
- Für kleinere Summen ist ein Raten- oder Modernisierungskredit üblich, meist ohne Eintrag ins Grundbuch; größere Summen laufen oft über die Bank, die das Haus finanziert hat.
- Bei Finanzierungsangeboten zählt der effektive Jahreszins mit allen Kosten, nicht die Monatsrate.
- Ein guter Zahlungsplan koppelt Abschläge an erbrachte Leistungen und die Schlusszahlung an die unterschriebene Abnahme.
- Bei offenen Mängeln dürfen Sie von der Schlusszahlung in der Regel das Doppelte der Beseitigungskosten zurückhalten (§ 641 Abs. 3 BGB).
Ein Wintergarten ist für viele Haushalte eine große Anschaffung. Dieser Artikel zeigt, wie Sie das Budget realistisch ermitteln, welche Finanzierungswege es gibt, worauf Sie bei Kreditangeboten achten und wie ein fairer Zahlungsplan mit dem Fachbetrieb aussieht. Konkrete Zinssätze nennen wir bewusst nicht, weil sie sich laufend ändern. Stand: Oktober 2026.
Übersicht: Finanzierungswege im Vergleich
| Weg | Passt eher bei | Vorteil | Darauf achten |
|---|---|---|---|
| Eigenkapital | jeder Summe, wenn Rücklagen da sind | keine Zinsen | Notreserve behalten |
| Raten- oder Modernisierungskredit | kleineren bis mittleren Summen | schnell, meist ohne Grundbuch | effektiver Jahreszins, Laufzeit |
| Erweiterung der Baufinanzierung | großen Summen, z. B. Wohnwintergarten | Absicherung über die Immobilie | Notar- und Grundbuchkosten, Bearbeitungszeit |
| Bausparvertrag | vorhandenem, zuteilungsreifem Vertrag | planbare Konditionen | Bedingungen des Vertrags |
| Finanzierung über den Anbieter | Wunsch nach Abwicklung aus einer Hand | bequem | Zusatzkosten, Barpreis vergleichen |
1. Wie viel Geld brauchen Sie wirklich?
Am Anfang steht nicht der Kredit, sondern ein realistisches Budget. Die folgenden Richtwerte gelten für den deutschen Markt, komplett geliefert und montiert. Sie beruhen auf Vergleichswerten des Bundesverbands Wintergarten und eines großen Vergleichsportals (Stand: Oktober 2026).
| Bauart | Richtwert pro m² | Beispiel 15 m² | Beispiel 20 m² |
|---|---|---|---|
| Sommer- / Kaltwintergarten, einfach | 500 – 900 € | 7.500 – 13.500 € | 10.000 – 18.000 € |
| Sommer- / Kaltwintergarten, gehoben | 1.200 – 1.500 € | 18.000 – 22.500 € | 24.000 – 30.000 € |
| Wohnwintergarten (beheizt) | 2.500 – 4.000 € | 37.500 – 60.000 € | 50.000 – 80.000 € |
| Terrassenüberdachung | 300 – 900 € | 4.500 – 13.500 € | 6.000 – 18.000 € |
Je nach Angebot kommen weitere Posten hinzu: Fundament oder Bodenplatte, Statik, Genehmigung und Gebühren, Beschattung, Elektrik, Heizung und Bodenbelag. Alle Posten erklärt der Artikel Wintergarten-Kosten.
2. Warum Sie erst ein Angebot nach Aufmaß brauchen
Eine Bank finanziert keine Spanne, sondern einen Betrag. Belastbar wird dieser Betrag erst, wenn ein Fachbetrieb vor Ort gemessen, den Anschluss ans Haus geprüft und den Untergrund angesehen hat. Erst dann steht fest, ob ein neues Fundament nötig ist, welche Statik gilt und welche Genehmigung anfällt.
Bitten Sie um ein Angebot mit Gesamtpreis und allen Nebenleistungen. Vergleichen Sie mindestens drei Angebote, bevor Sie die Finanzierung fest abschließen. Wie das geht, zeigt die Checkliste zum Angebotsvergleich.
3. Eigenkapital: Wie viel sollten Sie selbst einbringen?
Eigenkapital ist der günstigste Weg, weil keine Zinsen anfallen. Trotzdem sollten Sie nicht alle Rücklagen in den Wintergarten stecken. Eine Reserve für unvorhergesehene Posten und für Notfälle im Haushalt gehört dazu.
Eine Mischung ist üblich: Ein Teil kommt aus Ersparnissen, der Rest aus einem Kredit. Je höher Ihr Eigenanteil, desto kleiner und günstiger wird meist die Finanzierung.
4. Raten- oder Modernisierungskredit
Ein Raten- oder Modernisierungskredit ist ein Darlehen mit fester Laufzeit und gleichbleibenden Raten. Er wird meist ohne Eintrag ins Grundbuch vergeben und ist vergleichsweise schnell abgeschlossen. Für einen Sommergarten oder eine Terrassenüberdachung ist das der häufigste Weg.
- Effektiver Jahreszins: enthält alle Kosten und ist die Zahl für den Vergleich.
- Laufzeit: kürzer bedeutet höhere Raten, aber weniger Zinsen insgesamt.
- Sondertilgung: erlaubt, früher zurückzuzahlen, etwa mit einer Steuererstattung.
- Zweckbindung: Manche Modernisierungskredite verlangen einen Nachweis der Verwendung.
5. Erweiterung der Baufinanzierung
Bei größeren Summen, etwa für einen beheizten Wohnwintergarten, kann eine Finanzierung über die Immobilie sinnvoll sein. Ansprechpartner ist oft die Bank, die Ihr Haus finanziert hat. Möglich sind ein Nachrangdarlehen, eine Aufstockung oder ein neues Darlehen bei einer Anschlussfinanzierung.
Wird dafür eine Grundschuld eingetragen oder angepasst, fallen Notar- und Grundbuchkosten an, und die Bearbeitung dauert länger. Fragen Sie früh, welche Unterlagen die Bank braucht. Ein beheizter Wintergarten kann die Wohnfläche vergrößern – wann er zählt, erklärt der Artikel Wintergarten und Wohnfläche.
6. Finanzierung über den Anbieter: bequem, aber vergleichen
Manche Anbieter vermitteln eine Finanzierung über eine Partnerbank, teils mit Werbung für niedrige Monatsraten oder null Prozent. Das kann passen, ist aber kein Selbstläufer. Prüfen Sie das Angebot genauso wie einen Kredit Ihrer Hausbank.
- Wie hoch ist der effektive Jahreszins über die ganze Laufzeit?
- Wird eine Restschuldversicherung verlangt oder angeboten, und was kostet sie?
- Ist der Barpreis ohne Finanzierung niedriger?
- Was passiert bei Mängeln – zahlen Sie die Raten trotzdem weiter?
Eine unabhängige Beratung, etwa bei einer Verbraucherzentrale, hilft beim Vergleich.
7. Der Zahlungsplan: Wann zahlen Sie den Fachbetrieb?
Der Zahlungsplan legt fest, wann welcher Betrag an den Betrieb fließt. Ein fairer Plan bindet Zahlungen an erbrachte Leistungen. Abschlagszahlungen nach Baufortschritt sind beim Werkvertrag gesetzlich vorgesehen (§ 632a BGB); die Vergütung wird grundsätzlich mit der Abnahme fällig (§ 641 Abs. 1 BGB).
| Zeitpunkt | Wofür | Worauf Sie achten |
|---|---|---|
| Auftrag | Anzahlung, z. B. für Material und Fertigung | angemessene Höhe, schriftlich im Vertrag |
| Fundament fertig | Abschlag, falls der Betrieb es erstellt | Leistung abgenommen oder dokumentiert |
| Lieferung und Montage | Abschlag nach Baufortschritt | nur für tatsächlich erbrachte Leistung |
| Abnahme | Schlusszahlung | erst nach unterschriebenem Protokoll |
Sind bei der Abnahme noch Mängel offen, dürfen Sie in der Regel das Doppelte der voraussichtlichen Beseitigungskosten zurückhalten (§ 641 Abs. 3 BGB). Zahlen Sie per Überweisung auf das Konto des Betriebs – das ist auch Voraussetzung für einen möglichen Steuerabzug. Was bei der Abnahme zu prüfen ist, lesen Sie im Artikel Wintergarten-Gewährleistung.
8. Finanzierung und Bauablauf abstimmen
Kredit und Bau müssen zeitlich zusammenpassen. Schließen Sie die Finanzierung nicht ab, bevor der Preis feststeht und klar ist, ob eine Genehmigung nötig ist. Umgekehrt sollte das Geld bereitstehen, wenn die Anzahlung fällig wird.
Bei Darlehen, die in Teilbeträgen abgerufen werden, können Kosten entstehen, solange das Geld nicht abgerufen ist. Fragen Sie danach und stimmen Sie die Abrufe mit dem Zahlungsplan ab. Wie lange die einzelnen Phasen dauern, zeigt der Artikel Ablauf und Bauzeit. Ob eine Genehmigung nötig ist, klären die Landesseiten, zum Beispiel Nordrhein-Westfalen oder Niedersachsen.
9. Förderung und Steuer einplanen
Rechnen Sie zunächst ohne Zuschuss: Ein Wintergarten wird in der Regel weder von der KfW noch vom BAFA gefördert. Einzelheiten und mögliche Ausnahmen erklärt der Artikel Wintergarten-Förderung.
Steuerlich kann § 35a EStG helfen: 20 Prozent der Arbeitskosten für Handwerkerleistungen im Haushalt sind abziehbar, höchstens 1.200 Euro im Jahr. Ob Ihr Wintergarten-Bau dazu zählt, prüft ein Steuerberater. Voraussetzung sind eine Rechnung mit ausgewiesenen Arbeitskosten und eine Überweisung.
10. Wie senken Sie den Finanzierungsbedarf?
- Bauart ehrlich wählen: Wer im Winter nicht darin wohnt, braucht keinen Wohnwintergarten, siehe Kaltwintergarten oder Wohnwintergarten.
- Größe prüfen: Jeder Quadratmeter weniger senkt den Preis direkt, Ideen bietet der Artikel Kleiner Wintergarten.
- Ausstattung staffeln: Einrichtung und Dekoration können später kommen, Statik, Fundament und Beschattung nicht.
- Eigenleistung gezielt: Bodenbelag oder Pflasterarbeiten selbst, tragende Teile vom Fachbetrieb.
Checkliste: Wintergarten finanzieren
- Bauart und Größe festlegen, Richtwert grob berechnen.
- Mindestens drei Angebote nach Aufmaß mit Gesamtpreis einholen.
- Eigenkapital festlegen und eine Reserve behalten.
- Kreditangebote nach effektivem Jahreszins vergleichen.
- Bei Anbieterfinanzierung Barpreis und Zusatzkosten prüfen.
- Zahlungsplan nach Baufortschritt vereinbaren, Schlusszahlung nach Abnahme.
- Genehmigung klären, bevor die Finanzierung fest abgeschlossen wird.
Sie möchten wissen, was Ihr Wintergarten kosten würde? Betriebe aus Ihrer Region finden Sie im Verzeichnis. Oder Sie beschreiben Ihr Vorhaben über die Anfrage, und wir melden uns persönlich.
Häufige Fragen
Wie kann man einen Wintergarten finanzieren?
Üblich sind Eigenkapital, ein Raten- oder Modernisierungskredit und die Erweiterung einer bestehenden Baufinanzierung. Für kleinere Beträge reicht meist ein Kredit ohne Grundbucheintrag, für große Summen ist die Baufinanzierung oft günstiger. Lassen Sie sich mehrere Angebote machen und vergleichen Sie den effektiven Jahreszins.
Welcher Kredit eignet sich für einen Wintergarten?
Das hängt von der Summe und Ihrer Situation ab. Ein Raten- oder Modernisierungskredit ist schnell abgeschlossen und braucht meist keine Grundschuld. Bei einem großen Wohnwintergarten lohnt die Anfrage bei der Bank, die Ihr Haus finanziert hat, weil eine Nachfinanzierung über die Immobilie möglich sein kann.
Gibt es eine 0-%-Finanzierung für Wintergärten?
Manche Anbieter werben mit Finanzierungen über eine Partnerbank. Prüfen Sie dann den effektiven Jahreszins, die Laufzeit, Zusatzkosten und ob eine Restschuldversicherung verlangt wird. Vergleichen Sie außerdem, ob der Barpreis ohne Finanzierung niedriger wäre.
Wann muss ich einen Wintergarten bezahlen?
Das regelt der Zahlungsplan im Vertrag. Üblich sind eine Anzahlung bei Auftrag, Abschläge nach Baufortschritt und eine Schlusszahlung nach der Abnahme. Die Vergütung wird beim Werkvertrag grundsätzlich mit der Abnahme fällig (§ 641 Abs. 1 BGB); zahlen Sie keine großen Summen weit vor der Leistung.
Was verlangt die Bank für die Finanzierung eines Wintergartens?
In der Regel ein schriftliches Angebot oder einen Kostenvoranschlag mit Gesamtpreis, Nachweise über Einkommen und bestehende Verpflichtungen und bei einer Finanzierung über die Immobilie Unterlagen zum Haus. Ist eine Baugenehmigung nötig, fragen Banken oft auch danach. Klären Sie die Liste früh mit Ihrer Bank.
Kann ich den Wintergarten von der Steuer absetzen?
Unter Umständen teilweise. Nach § 35a EStG können 20 Prozent der Arbeitskosten für Handwerkerleistungen im Haushalt abgezogen werden, höchstens 1.200 Euro im Jahr. Ob der Bau eines Wintergartens dazu zählt, sollte ein Steuerberater prüfen.
Wintergarten geplant?
Beschreiben Sie Ihr Vorhaben — wir melden uns persönlich und empfehlen einen passenden Betrieb aus Ihrer Region.
Jetzt kostenlos anfragen