Wintergarten versichern: Wohngebäude, Glas, Sturm und Hagel
Ein fest mit dem Haus verbundener Wintergarten gehört in der Regel zum Gebäude und wird über die Wohngebäudeversicherung abgesichert, die üblicherweise Feuer, Leitungswasser sowie Sturm und Hagel umfasst. Glasbruch ist häufig nur über eine eigene Glasversicherung oder einen Zusatzbaustein versichert, Schneedruck oft nur über den Elementarschutz. Melden Sie den neuen Wintergarten Ihrem Versicherer und prüfen Sie in Ihrer Police, was genau eingeschlossen ist.
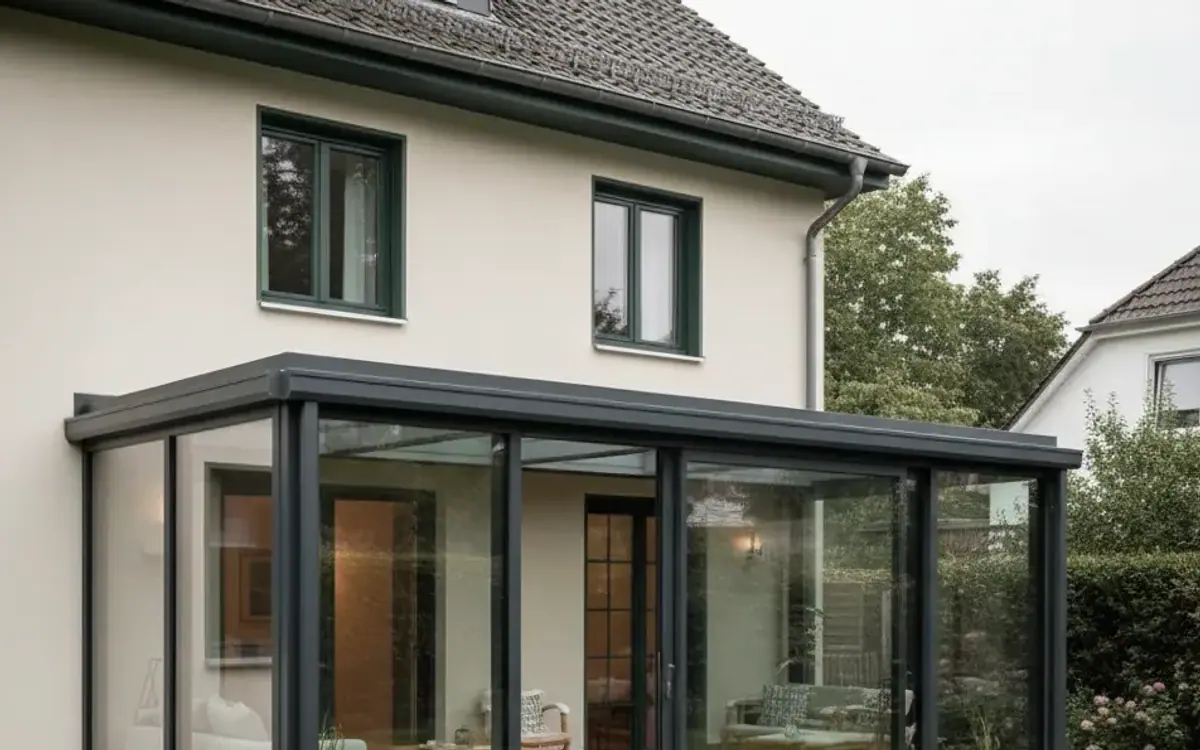
- Ein fest mit dem Haus verbundener Wintergarten zählt in der Regel zum Gebäude und fällt damit unter die Wohngebäudeversicherung.
- Einen neuen Wintergarten sollten Sie dem Versicherer melden, damit Versicherungssumme oder Wohnfläche angepasst werden und keine Unterversicherung entsteht.
- Glasbruch ist in vielen Wohngebäude-Policen nicht automatisch enthalten, sondern über eine Glasversicherung oder einen Zusatzbaustein abgedeckt.
- Schäden durch Schneedruck gehören in vielen Verträgen zu den Elementargefahren, die extra vereinbart werden müssen.
- Sturm- und Hagelschäden sind kein Mangel des Wintergartens und kein Fall für die Gewährleistung, sondern für die Versicherung.
- Welche Leistungen gelten, steht allein in Ihrer eigenen Police; dieser Ratgeber ersetzt keine Beratung.
Ein Wintergarten ist viel Glas unter freiem Himmel. Hagel, Sturm, Schnee oder ein umstürzender Ast können ihn beschädigen. Hier erfahren Sie, welche Versicherungen dafür infrage kommen, was Sie Ihrem Versicherer melden sollten und wo typische Lücken liegen. Die Angaben sind allgemein gehalten. Was in Ihrem Fall gilt, steht allein in Ihrer eigenen Police.
Welche Versicherung deckt was ab?
| Versicherung | Deckt üblicherweise ab | Prüfen Sie in Ihrer Police |
|---|---|---|
| Wohngebäudeversicherung | Feuer, Leitungswasser, Sturm und Hagel am Gebäude | Ist der Wintergarten einbezogen? Passt die Versicherungssumme? |
| Glasversicherung oder Glas-Baustein | Bruch von Scheiben und Glasdach | Sind große Glasflächen und Glasdächer eingeschlossen? |
| Elementarschaden-Baustein | Naturgefahren wie Schneedruck, Überschwemmung, Starkregen | Ist der Baustein vereinbart? |
| Hausratversicherung | bewegliche Einrichtung wie Möbel und Geräte | Gilt der Wintergarten als Teil der Wohnung? |
| Bauherrenhaftpflicht und Bauleistungsversicherung | Risiken während der Bauzeit | Braucht Ihr Vorhaben das? Was deckt der Betrieb ab? |
1. Gehört der Wintergarten zur Wohngebäudeversicherung?
Ein fest mit dem Haus verbundener Wintergarten gehört in der Regel zum Gebäude. Damit ist die Wohngebäudeversicherung die erste Adresse. Sie deckt üblicherweise Schäden durch Feuer, Leitungswasser sowie Sturm und Hagel ab.
- Der Wintergarten vergrößert das Gebäude. Versicherungssumme oder angegebene Wohnfläche müssen dazu passen.
- Manche Verträge regeln Wintergärten, Glasdächer oder Terrassenüberdachungen gesondert.
- Lassen Sie sich die Einbeziehung schriftlich bestätigen.
2. Warum sollten Sie den neuen Wintergarten melden?
Melden Sie den Wintergarten, damit Ihr Vertrag zum vergrößerten Haus passt. Ist das Gebäude mehr wert als vereinbart, droht eine Unterversicherung. Dann kann der Versicherer im Schadensfall weniger zahlen, und das betrifft unter Umständen nicht nur den Wintergarten, sondern das ganze Haus.
- Teilen Sie Größe, Bauart und Baujahr mit.
- Nennen Sie, ob der Wintergarten beheizt ist und zur Wohnfläche zählt.
- Heben Sie Rechnung, Abnahmeprotokoll und Fotos auf.
Ob der Wintergarten zur Wohnfläche zählt, erklärt der Artikel Wärmeschutz beim Wintergarten im Abschnitt zur Wohnflächenverordnung.
3. Ist Glasbruch mitversichert?
Glasbruch ist in vielen Wohngebäude-Policen nicht automatisch enthalten. Abgedeckt wird er dann über eine eigene Glasversicherung oder einen Zusatzbaustein. Gerade beim Wintergarten mit seinen großen Glasflächen lohnt der Blick in die Bedingungen.
- Sind Glasdächer und Scheiben ab einer bestimmten Größe eingeschlossen?
- Gilt der Schutz auch für Verbundsicherheitsglas im Dach und für Schiebeelemente?
- Ist Polycarbonat als Dachfüllung mitversichert, oder nur Glas?
Wird eine Scheibe im Dach ersetzt, gehört wieder Verbundsicherheitsglas hinein. Welche Glasarten es gibt, erklärt der Ratgeber Wintergarten-Glas.
4. Was gilt bei Sturm?
Sturmschäden sind in der Wohngebäudeversicherung üblicherweise versichert. In den gängigen Versicherungsbedingungen gilt als Sturm meist eine Windbewegung ab Windstärke 8. Was darunter liegt, ist dann kein versicherter Sturm.
- Versichert sind typischerweise Schäden durch den Sturm selbst und durch Gegenstände, die er auf den Wintergarten wirft, etwa Äste.
- Regen, der durch eine sturmbedingte Öffnung eindringt, kann mitversichert sein. Regen durch eine alte, undichte Fuge in der Regel nicht.
- Eine Statik für die Windlastzone des Standorts schützt besser als jede Versicherung, siehe Schneelast und Windlast.
5. Was gilt bei Hagel?
Hagel ist in der Wohngebäudeversicherung üblicherweise zusammen mit Sturm versichert. Beim Wintergarten ist die Frage aber oft, wie der Vertrag Glasschäden behandelt. Ist Glas ausgeschlossen oder nur über einen Baustein versichert, kann genau der teuerste Teil eines Hagelschadens fehlen.
- Prüfen Sie, ob Hagelschäden an Glasdach und Profilen eingeschlossen sind.
- Dokumentieren Sie Dellen an Profilen und Rinne ebenso wie gesprungene Scheiben.
- Polycarbonat ist leichter als Glas und kann bei Hagel anders reagieren. Ob es versichert ist, steht in der Police.
6. Was gilt bei Schneedruck?
Schäden durch die Last von Schnee oder Eis gehören in vielen Verträgen zu den Elementargefahren. Diese müssen oft gesondert vereinbart werden. Ohne den Baustein kann ein eingedrücktes Dach nach starkem Schneefall unversichert sein.
- Fragen Sie, ob Ihr Vertrag einen Elementarschaden-Baustein enthält.
- Klären Sie, ob Schneedruck darin ausdrücklich genannt ist.
- Ihr Wintergarten muss für die Schneelastzone Ihres Standorts bemessen sein. Das ist Sache von Planung und Statik, nicht der Versicherung.
Schnee vom Glasdach räumen Sie nur vom Boden aus mit geeignetem Werkzeug. Das Dach selbst betreten Sie nicht.
7. Was ist nicht versichert?
Verschleiß und Wartungsmängel sind in der Regel nicht versichert. Wasser, das durch spröde Dichtungen, gerissene Silikonfugen oder eine verstopfte Rinne eindringt, zahlen Sie meist selbst. Auch ein Mangel aus der Montage ist kein Versicherungsfall, sondern ein Fall für die Gewährleistung des Betriebs.
| Schaden | Einordnung | Zuständig |
|---|---|---|
| Glasbruch durch Hagel oder Sturm | Versicherungsfall | Wohngebäude- oder Glasversicherung, je nach Vertrag |
| Dach durch Schneelast beschädigt | Versicherungsfall, oft Elementar | je nach Vertrag |
| Wasser am Wandanschluss kurz nach Montage | in der Regel Mangel | ausführender Betrieb |
| Dichtungen nach Jahren spröde | Verschleiß | Eigentümer |
| Schaden durch Hochdruckreiniger | eigenes Verschulden | Eigentümer |
Wie Sie die Ursache von Wasser im Wintergarten finden, beschreibt der Ratgeber Wintergarten undicht.
8. Warum spielt die Wartung eine Rolle?
Viele Versicherungsbedingungen verlangen, dass Sie das Gebäude in einem ordnungsgemäßen Zustand halten. Ein gepflegter Wintergarten ist deshalb auch im Schadensfall ein Vorteil. Belege über Wartung und Reparaturen helfen, wenn später die Ursache eines Schadens geklärt werden muss.
- Rinne, Dichtungen und Fugen zweimal im Jahr prüfen.
- Reparaturen mit Rechnung aufbewahren.
- Einen Wartungsplan finden Sie im Ratgeber Wartung und Lebensdauer.
9. Was gilt während der Bauphase?
Während der Bauzeit sind die Risiken anders verteilt. Schäden, die der Montagebetrieb verursacht, fallen in der Regel unter dessen Betriebshaftpflicht. Als Bauherr können Sie zusätzlich eine Bauherrenhaftpflicht oder eine Bauleistungsversicherung prüfen.
- Fragen Sie den Betrieb, wie er versichert ist.
- Klären Sie, ab wann der Wintergarten in Ihre Wohngebäudeversicherung aufgenommen wird, meist ab der Abnahme.
- Halten Sie die Abnahme mit Protokoll fest. Worauf es dabei ankommt, steht im Ratgeber Angebote vergleichen.
10. Was gilt beim freistehenden Wintergarten?
Ein freistehender Wintergarten ist ein eigenes Gebäude und nicht Teil des Wohnhauses. In vielen Verträgen müssen Nebengebäude gesondert genannt werden, um versichert zu sein. Klären Sie das vor dem Bau mit Ihrem Versicherer. Mehr zum Glashaus im Garten lesen Sie im Ratgeber Wintergarten freistehend.
11. Was tun nach einem Schaden?
Melden Sie einen Schaden unverzüglich Ihrem Versicherer. Nach dem Versicherungsvertragsgesetz (§ 82 VVG) sind Sie zudem verpflichtet, den Schaden möglichst gering zu halten.
- Fotos mit Datum machen, bevor etwas verändert wird.
- Die Stelle sichern, soweit das gefahrlos möglich ist, zum Beispiel Möbel aus dem Wasser holen.
- Ein beschädigtes Glasdach nicht betreten.
- Notabdichtung oder Glastausch einem Fachbetrieb überlassen. Betriebe für Reparatur und Sanierung finden Sie im Verzeichnis.
- Kostenvoranschlag und Rechnung an den Versicherer weitergeben.
Checkliste: Wintergarten richtig versichern
- Wintergarten nach dem Bau der Wohngebäudeversicherung melden.
- Versicherungssumme oder Wohnfläche anpassen lassen.
- Klären, ob Glasbruch an Scheiben und Glasdach eingeschlossen ist.
- Elementarschutz mit Schneedruck prüfen.
- Bei Terrassenüberdachung oder freistehendem Glashaus die Einbeziehung schriftlich bestätigen lassen.
- Wartung dokumentieren, Rechnungen aufbewahren.
- Im Zweifel die eigene Police lesen oder Ihren Versicherer fragen. Dieser Ratgeber ersetzt keine Beratung.
- Planen Sie einen neuen Wintergarten, finden Sie Betriebe aus Ihrer Region über die kostenlose Anfrage.
Häufige Fragen
Wie versichere ich einen Wintergarten?
Ein fest mit dem Haus verbundener Wintergarten wird in der Regel über die Wohngebäudeversicherung abgesichert. Melden Sie ihn nach dem Bau Ihrem Versicherer, damit Versicherungssumme oder Wohnfläche angepasst werden. Fragen Sie dabei gezielt nach Glasbruch und Elementarschäden wie Schneedruck.
Welche Versicherung zahlt bei Hagelschaden am Wintergarten?
Hagel ist in Wohngebäudeversicherungen üblicherweise zusammen mit Sturm versichert, sofern der Wintergarten in den Vertrag einbezogen ist. Ob auch zerbrochenes Glas ersetzt wird, hängt davon ab, wie Ihr Vertrag Glasschäden regelt. Prüfen Sie die Bedingungen Ihrer Police oder fragen Sie Ihren Versicherer.
Ist der Wintergarten in der Wohngebäudeversicherung automatisch mitversichert?
Nicht in jedem Fall. Fest mit dem Gebäude verbundene Bauteile gehören in der Regel dazu, doch die Versicherungssumme oder die angegebene Wohnfläche muss zum vergrößerten Haus passen. Manche Verträge regeln Wintergärten, Glasdächer oder Terrassenüberdachungen gesondert. Klären Sie das schriftlich mit Ihrem Versicherer.
Brauche ich für den Wintergarten eine Glasversicherung?
Das hängt davon ab, ob Ihre Wohngebäudeversicherung Glasbruch bereits einschließt. Bei vielen Verträgen ist das nicht der Fall, dann deckt eine Glasversicherung oder ein Zusatzbaustein den Bruch von Scheiben und Glasdach ab. Fragen Sie nach, ob große Glasflächen und Glasdächer ausdrücklich eingeschlossen sind.
Zahlt die Versicherung, wenn der Wintergarten undicht ist?
In der Regel nicht. Regenwasser, das durch spröde Dichtungen oder eine undichte Fuge eindringt, gilt meist als Verschleiß oder Wartungsthema. Liegt ein Ausführungsmangel vor, ist der ausführende Betrieb im Rahmen der Gewährleistung zuständig. Anders kann es sein, wenn ein versicherter Sturm das Dach beschädigt hat.
Ist eine Terrassenüberdachung aus Glas versichert?
Eine fest mit dem Haus verbundene Terrassenüberdachung kann über die Wohngebäudeversicherung versichert sein, manche Verträge nennen sie aber ausdrücklich oder schließen sie ein Stück weit aus. Für das Glasdach gelten dieselben Fragen wie beim Wintergarten. Lassen Sie sich die Einbeziehung schriftlich bestätigen.
Was muss ich nach einem Sturmschaden am Wintergarten tun?
Melden Sie den Schaden unverzüglich Ihrem Versicherer und dokumentieren Sie ihn mit Fotos und Datum. Sichern Sie die Stelle, soweit das gefahrlos möglich ist, damit kein Folgeschaden entsteht. Betreten Sie ein beschädigtes Glasdach nicht und lassen Sie Notmaßnahmen am Dach von einem Fachbetrieb ausführen.
Wintergarten geplant?
Beschreiben Sie Ihr Vorhaben — wir melden uns persönlich und empfehlen einen passenden Betrieb aus Ihrer Region.
Jetzt kostenlos anfragen